Küresel konteyner filosundaki arz fazlası navlunu düşürebilir
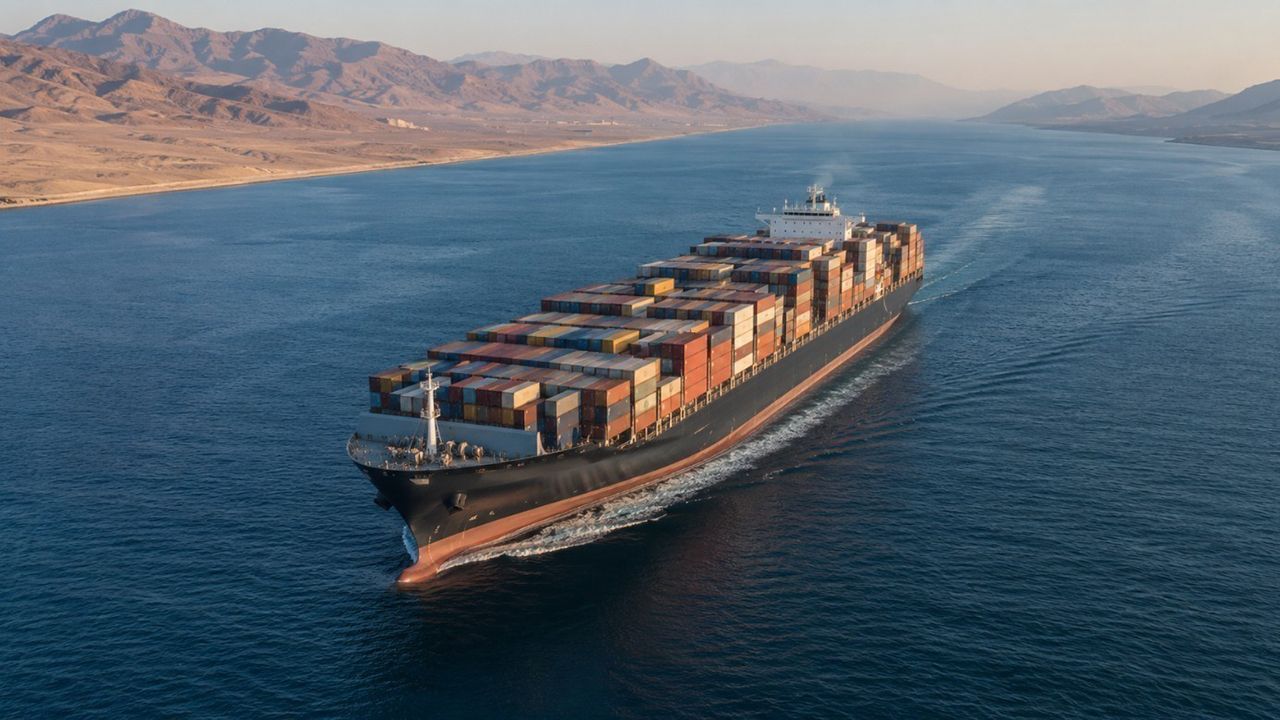
Küresel konteyner filosunun kapasitesinin 2030'un üçüncü çeyreğinde 50 milyon TEU'ya ulaşması beklenirken, arz artışının talebi geride bırakması sektörde ciddi bir kapasite fazlası ve navlun fiyatlarında düşüş riskini beraberinde getiriyor.
Küresel konteyner gemisi filosunun 2030 yılına kadar 50 milyon TEU'ya ulaşması bekleniyor. Bu durum, potansiyel olarak yıkıcı bir arz fazlası krizine ve navlun fiyatları üzerinde büyük bir aşağı yönlü baskıya zemin hazırlıyor.
Sea-Intelligence tarafından yapılan yeni analiz, küresel filonun mevcut 34 milyon TEU seviyesinden 2028'in ikinci çeyreğinde 40 milyon TEU'ya, 2030'un üçüncü çeyreğinde ise 50 milyon TEU'ya çıkacağını gösteriyor. Bu artış, konteyner taşımacılığı tarihinde kapasitede yaşanacak en büyük genişleme olacak.
Asya-Avrupa servislerinin Süveyş Kanalı'na geri dönmesiyle etkin kapasitede sağlanacağı tahmin edilen yüzde 8'lik artışla birlikte, kümülatif arz büyümesinin on yılın sonuna kadar yüzde 50'yi aşabileceği öngörülüyor.
Danışmanlık şirketi, 2027-2030 yılları arasında yeni inşa gemi teslimatlarının üç aylık ortalama 1 milyon TEU olacağını hesaplıyor. Teslimatların, 2028'in üçüncü çeyreğinde olağanüstü bir seviyeye ulaşarak 1,8 milyon TEU ile zirve yapması bekleniyor.
Gemilerin hurdaya ayrılması ise arz artışını dengelemek için yeterli bir rahatlama sağlamıyor. Denizcilik şirketleri, 2016 yılında kaydedilen rekor söküm seviyelerini 2030'a kadar her yıl tekrarlasa bile bu miktar, filoya eklenecek yeni kapasitenin yüzde 17'sinden azını karşılayabilecek. Böylece filonun yıllık ortalama yüzde 8,5 büyümesi bekleniyor. Sea-Intelligence, 2030 yılına gelindiğinde 10,8 milyon TEU kapasitenin 20 yaşından büyük gemilerde bulunacağını, ancak denizcilik şirketlerinin bu miktara yaklaşacak ölçüde gemiyi hurdaya ayırmayı planladığından şüphe duyduğunu belirtiyor.
Sea-Intelligence, yeni gemi siparişlerindeki yoğunluğun giderek 2030 sonrasındaki pazar hâkimiyetini güvence altına almaya yönelik bir stratejiye dönüştüğünü belirtiyor. Bu eğilimin, hat ittifaklarında yaşanabilecek büyük bir yeniden yapılanma öncesinde şekilleniyor olabileceği değerlendiriliyor. MSC'nin, yeterli büyüklüğe ulaşan bir şirketin ittifak ortaklarına ihtiyaç duymadan faaliyet gösterebileceğini ortaya koyması da bu yaklaşımın örneklerinden biri olarak gösteriliyor.



 Ana Sayfa
 Foto Galeri


 Küresel konteyner filosundaki arz fazlası navlunu düşürebilir